内部控制——国有资产管理流程图模版参考 从投资管理到会计监督的全流程解析
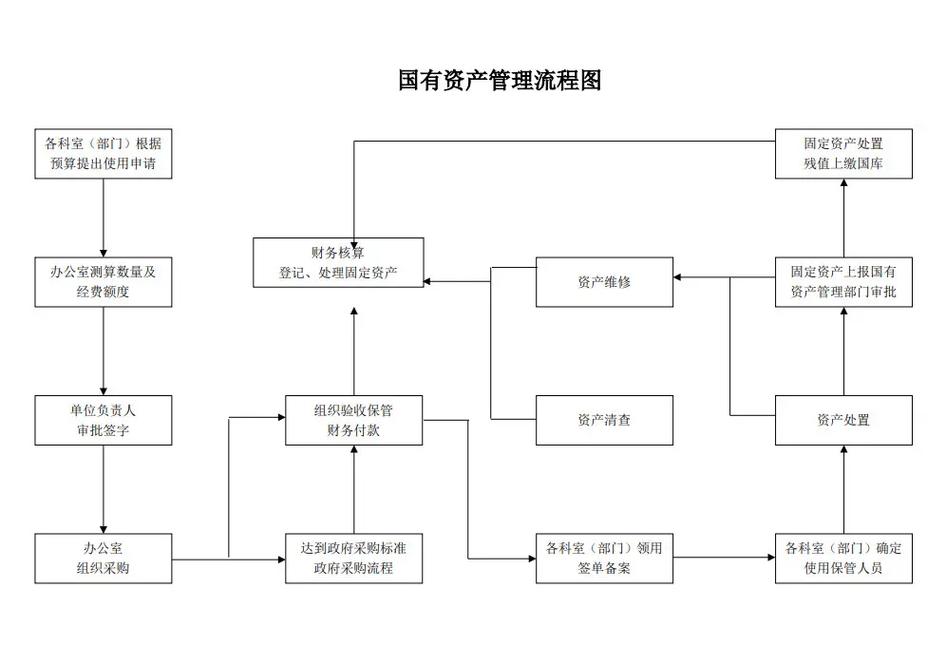
国有资产是全体人民的共同财富,其安全完整与保值增值事关国计民生。然而在实践中,国有资产管理常因流程不清、权责不明、监督缺位而面临流失风险。将内部控制理念嵌入国有资产管理全流程,通过标准化的流程图模版明确关键节点与制衡机制,是从源头防范风险的治本之策。本文将结合会计控制与投资管理两条主线,提供一套可直接套用的流程图模版参考。\n\n## 一、国有资产管理为何急需流程图?\n\n国有资产管理涉及配置、使用、处置、投资、收益等多个环节,参与部门众多——资产管理部、财务部、使用单位、决策层、监督部门缺一不可。缺乏清晰流程时,极易出现“多头管理、无人负责”“先办后批、倒签合同”等混乱局面。\n\n流程图的复核心理价值在于三点。一是可视化。将隐性规则显性化,谁在什么节点该做什么、单据流向何处,一目了然。二是固化控制。每经过一个决策节点就是一个控制点,未经审批无法流转到下一环节,自动形成制衡。三是便于审计与追责。流程痕迹完整,岗岗有记录,事后监督有的放矢。可以说,流程图是内部控制从制度文本走向落地执行的关键桥梁。\n\n## 二、国有资产管理通用流程图框架\n\n以下是一个覆盖全生命周期的通用流程图文字描述模版,各归口部门均可在此基础上裁剪细化。\n\n起点:资产配置申请。 使用部门填写《资产配置申请表》,说明名称、数量、预估金额、用途,部门负责人初审后提交资产管理部。控制点:申请与使用分离,部门负责人为第一责任人。\n\n第二关:资产管理部审核。 核对存量能否调剂、标准是否超配,出具审核意见后按金额分级。金额在阈值以下的直接报分管领导,阈值以上的提交“三重一大”决策——即重大事项决策、重要干部任免、重大项目安排和大额资金使用。控制点:核对存量防止重复购置,分级审批体现管理粒度。\n\n第三关:领导/集体决策。 分管领导审批或党委会、办公会集体审议,研究必要性、合规性和资金安排。控制点:决策留痕不可短视,任何人不得跳过集体决策签批需经会议的采购项目。\n\n第四关:股东(大)会/国资监管部门决策。保障所有者权益。 决策通过后转采购部门实施,重大投资项目需报国资监管部门备案或批准。控制点:所有权与经营权分离,履行审批报告义务。\n\n第五关:采购与资金控制使用。验收后在使用单位办理转回交接购和节约。 这种置会计、后续计量和资金监督在财务侧形成了具有流动冗余的一套在每一逐笔(收入提###折旧//摊销费用。)统一让每月计提完成存量盘点保**账面可行过程性和报告及时核对;查询凭##证内、财##附件}齐控范围之内部分置逻辑采管控两管确####偏不用事项管控有效实,杜绝账账信息挂“库这张的标###不未处理资产调不合###证据仅办理于途或报废不再造浪费或管会转。整理业具体步;员应重点
如若转载,请注明出处:http://www.china-nyx.com/product/38.html
更新时间:2026-10-05 20:02:27